Brasil
Marido limpa poupança da família após separação, mas STJ avisa: "Poder sacar não dá direito a ficar com tudo"
O caso polêmica de Marina e Carlos acendeu o alerta máximo sobre finanças em casal; após o anúncio do divórcio, o marido correu ao banco e zerou o saldo
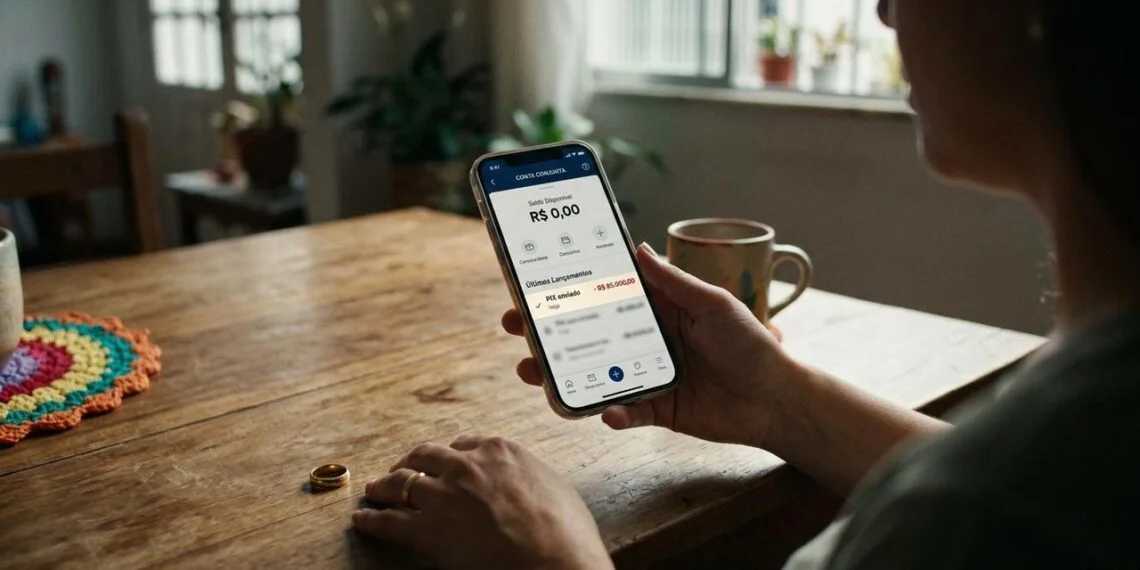
Brasil - Se você divide uma conta bancária com o seu parceiro achando que o banco vai travar o dinheiro se um dos dois resolver passar a perna no outro durante um divórcio, é melhor ler essa matéria com atenção para não ver suas economias sumirem do mapa! Marina e Carlos passaram anos guardando dinheiro em uma conta bancária conjunta, pensando na segurança financeira da família. Poucos dias depois de anunciarem a separação, Carlos retirou toda a reserva, deixando o saldo praticamente zerado no balcão.
Ao ver o extrato limpo, Marina entrou em desespero e correu atrás de explicações da gerência. Só que ao procurar o banco, Marina recebeu uma resposta inesperada: a movimentação estava autorizada, mas isso não significava que o dinheiro pertencia apenas a ele. A partir daí, a briga saiu do caixa eletrônico e a discussão passa a envolver a divisão do patrimônio na Justiça.
O banco pode deixar um titular sacar tudo sozinho?
A resposta técnica que o banco deu para Marina está totalmente correta perante o contrato de balcão, e tudo depende da letrinha miúda de quando você abre a conta:
Conta Conjunta Solidária (Tipo "E/OU"): É a mais comum do mercado. Nela, cada titular pode movimentar sozinho os valores disponíveis, inclusive realizar saques e transferências sem pedir autorização para o outro. Foi o que Carlos usou para fazer o "rapa".
Conta Conjunta Não Solidária (Tipo "E"): Essa é mais travada. Para dar qualquer comando, tirar um tostão ou fazer um Pix, a movimentação exige a participação dos titulares conforme as condições estabelecidas no contrato (os dois precisam assinar ou autorizar no aplicativo).
O Superior Tribunal de Justiça (STJ) reconhece essa diferença e explica que a autorização para movimentar todo o saldo não determina, por si só, quem é proprietário do dinheiro. A Corte esclareceu que a solidariedade com o banco não muda a lei de propriedade do dinheiro. Ou seja, o banco cumpriu o contrato de movimentação, mas a briga patrimonial entre o ex-casal continua na mesa do juiz de família.
Casamento no papel: Comunhão parcial e a regra da metade
Carlos achou que por ter a senha e o direito de transferir para a conta particular dele o dinheiro era dele, mas a malandragem contábil bate de frente com o Código Civil brasileiro. Marina e Carlos eram casados sob o regime de comunhão parcial de bens. Conforme os artigos 1.658 e 1.660 da lei, em regra, os bens adquiridos durante o casamento integram o patrimônio comum, inclusive o dinheiro guardado na poupança ou investimentos.
A regra do STJ é bem clara: o STJ admite a presunção de divisão igualitária do saldo de uma conta conjunta solidária quando não há provas de outra distribuição. Significa que Marina tem direito a exatamente 50% de tudo o que foi acumulado ali durante a vida de casados. O artigo 1.659 só traz exclusões se Carlos provar que o dinheiro veio de uma herança, doação ou era uma reserva que ele já tinha antes do casamento. (E vale o aviso: o artigo 1.725 aplica essa mesmíssima regra para quem vive em União Estável sem contrato assinado!).
Limpou a conta antes do divórcio? O juiz manda devolver!
O detalhe que tirava o sono de Marina era o tempo da malandragem: Carlos esperou apenas alguns dias após o anúncio da separação para sumir com o dinheiro. Mas a lei protege a vítima de ocultação patrimonial. Como os valores faziam parte da vida em comum, a retirada unilateral não eliminaria necessariamente o direito à meação, e o montante retirado por Carlos entra no cálculo final da partilha como compensação ou restituição forçada.
Se o ex-marido tentar esconder a grana em outras contas ou laranjas, a bomba é ainda maior. O STJ já tem jurisprudência pacificada sobre a sobrepartilha de bens ocultados ou desconhecidos (como no julgamento do REsp 1.959.926/PR, divulgado no Informativo de Jurisprudência 895), permitindo que o juiz cace o patrimônio escondido mesmo depois que o divórcio for assinado.
Como se proteger de um "limpa" na conta conjunta?
Para não ficar de mãos abanando igual a Marina, os advogados e defensores públicos orientam a seguir o manual de segurança digital e burocrática:
Guarde os extratos: Tire print e baixe o PDF de todos os extratos anteriores e posteriores ao anúncio da separação.
Histórico de depósitos: Junte os comprovantes que mostram de onde vinha o dinheiro (salário, bônus, etc.).
Fale com o banco: Peça pelos canais oficiais um documento que comprove o tipo de conta instalada (se é solidária ou não).
Abra uma conta individual: Para receber seus próximos salários e receitas após o rompimento, corra e abra uma conta exclusiva em seu CPF, deixando de usar a conta compartilhada para novos depósitos.
A principal lição desse barraco financeiro que tomou conta do plantão judiciário é esta: poder sacar não significa ter direito de ficar com tudo, e uma movimentação bancária válida não encerra a discussão sobre a divisão do patrimônio. Justiça é justiça, e o Pix de malandragem tem volta!